سرمایهگذاری در تورم؛ حفظ ارزش پول و نقدینگی
راهنمای سرمایهگذاری و مدیریت نقدینگی
در شرایط تورم، سرمایهگذاری را از کجا شروع کنیم؟ برای انتخاب میان طلا، بورس و درآمد ثابت، هدف، زمان نیاز به پول و ظرفیت تحمل نوسان را کنار هم ببینید. در بینظیرچارت، این مسیر را از شناخت بازده واقعی تا بررسی بازارها با شما مرور میکنیم.
سود اسمی با بازده واقعی چه فرقی دارد؟
قدرت خرید یعنی با پول خود چه مقدار کالا و خدمات میتوانید تهیه کنید. تورم باعث میشود مقایسه موجودی حساب در دو تاریخ کافی نباشد؛ باید تغییر سطح قیمتها را هم در نظر بگیرید. [۱]
در این فرمول، درصدها به عدد اعشاری تبدیل میشوند و دوره بازده و تورم باید یکسان باشد.
مثال کاملاً فرضی: اگر ۱۰۰ میلیون تومان طی یک سال به ۱۳۰ میلیون برسد، سود اسمی ۳۰٪ است. اگر تورم همان سال ۴۰٪ باشد، بازده واقعی تقریباً −۷٫۱٪ خواهد بود؛ یعنی قدرت خرید سرمایه، با وجود افزایش ریالی، کمتر شده است.
برای محاسبه دقیقتر، بازده سرمایه را پس از هزینهها و کارمزدها بسنجید. نرخ تورم رسمی نیز الزاماً با افزایش هزینههای شخصی شما برابر نیست؛ ممکن است هدف شما خرید خانه، پرداخت شهریه یا تأمین سرمایه در گردش باشد و قیمت آن هدف، رفتار متفاوتی داشته باشد.
مدیریت نقدینگی؛ پیش از خرید، زمان نیاز به پول را مشخص کنید
نقدشوندگی به امکان و سرعت تبدیل دارایی به پول، بدون هزینه یا افت قیمت قابلتوجه مربوط است. داشتن دارایی باارزش لزوماً به معنی دسترسی فوری به پول نیست. ممکن است هنگام نیاز، فروشنده باشید اما خریدار مناسبی پیدا نکنید. [۲]
برای روشنشدن وضعیت خود، سرمایه را روی کاغذ در سه بخش بنویسید:
- تعهدات قطعی: هزینه زندگی، اقساط، اجاره و پرداختهایی که تاریخ مشخص دارند.
- ذخیره اتفاقهای پیشبینینشده: مبلغی متناسب با ثبات درآمد و مسئولیتهای مالی شما.
- سرمایه قابل سرمایهگذاری: پولی که زمان استفاده از آن انعطاف بیشتری دارد.
این تقسیمبندی یک الگوی آموزشی است. برای مثال، پول قسط ماه آینده و پولی که برای هدف چندسال بعد کنار گذاشتهاید، نباید صرفاً با یک معیار سوددهی ارزیابی شوند. برای هر مبلغ، تاریخ استفاده و هزینه احتمالی فروش زودهنگام را یادداشت کنید.
طلا، بورس یا درآمد ثابت؛ مقایسه را از کجا شروع کنیم؟
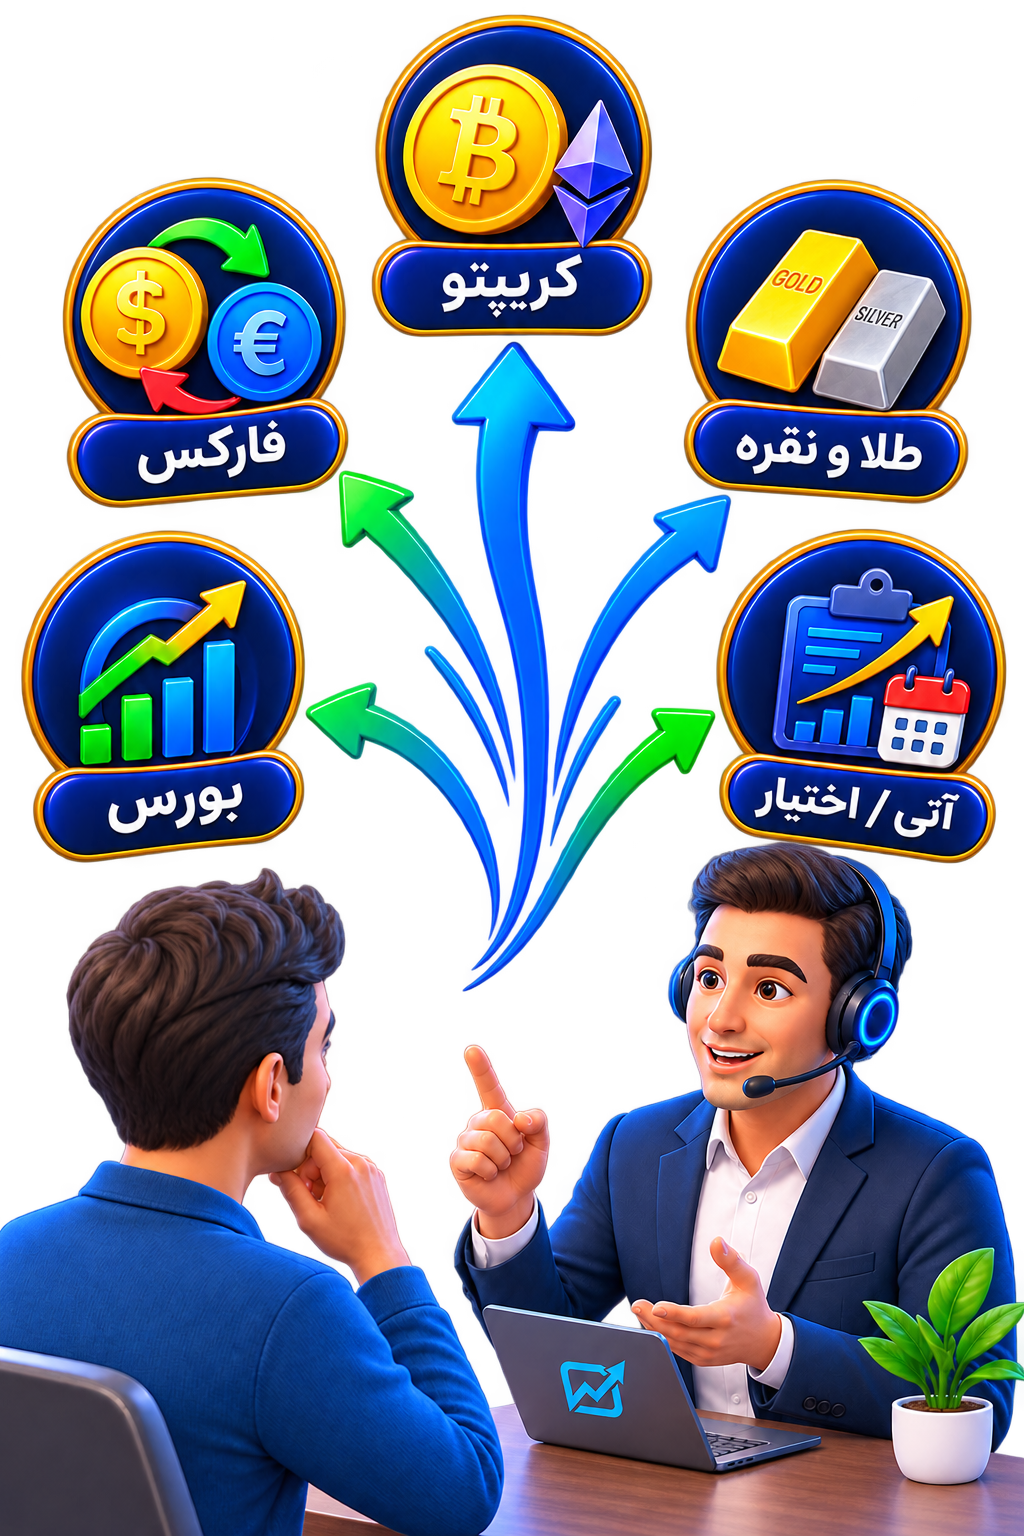
بهجای انتخاب بازار بر اساس بازده گذشته، برای هر گزینه این پنج مورد را بررسی کنید: منبع بازده، احتمال زیان، هزینه ورود و خروج، زمان دسترسی به پول و تناسب با هدف. ریسک، هزینه و نقدشوندگی از معیارهای اصلی ارزیابی محصولات سرمایهگذاری هستند. [۳]
| گزینه | پرسشهایی که پیش از تصمیم باید پاسخ دهید |
|---|---|
| طلا و صندوقهای طلا | قیمت خرید با مبنای ارزشگذاری چه فاصلهای دارد؟ هزینه معامله یا نگهداری چقدر است؟ در سناریوی افت قیمت، چه برنامهای دارید؟ برای صندوق، آخرین اطلاعات NAV و شرایط معاملات را از منابع همان صندوق بخوانید. |
| سهام و صندوقهای سهامی | دلیل انتخاب شما چیست؟ سودآوری و ارزشگذاری چگونه بررسی شده؟ ترکیب صنایع و نمادها چیست؟ اگر بازار افت کند، آیا زمان و نقدینگی کافی برای اجرای برنامه دارید؟ |
| ابزارهای درآمد ثابت | بازده اعلامشده چگونه محاسبه میشود؟ شرایط برداشت، سررسید، هزینه خروج و ریسکهای ابزار چیست؟ بازده خالص در مقایسه با افزایش هزینه هدف شما چه وضعیتی دارد؟ |
| وجه نقد | این مبلغ برای کدام تعهد یا فرصت نگهداری میشود؟ چه زمانی استفاده خواهد شد؟ چه مقدار از آن نیاز کوتاهمدت شماست و چه مقدار بدون برنامه مانده است؟ |
دادهها را با تاریخ مشخص ثبت کنید. مقایسه بازده یکماهه یک گزینه با بازده سالانه گزینه دیگر، یا مقایسه عدد قبل از کارمزد با عدد خالص، نتیجه قابل اتکایی نمیدهد.
یک برنامه عملی برای چیدمان سرمایه در شرایط تورمی
۱. هدف را با عدد و تاریخ بنویسید
بهجای «میخواهم پولم رشد کند»، بنویسید این سرمایه برای چه کاری است و چه زمانی به آن نیاز دارید. اگر چند هدف دارید، برای هرکدام یک ردیف جدا بسازید.
۲. ظرفیت تحمل زیان را مشخص کنید
افق زمانی و تحمل ریسک، پایه تصمیم تخصیص دارایی هستند. تنوع میان داراییها و درون هر گروه میتواند تمرکز ریسک را کمتر کند، اما زیان را حذف نمیکند. چند صندوق با داراییهای مشابه هم لزوماً تنوع مؤثری نمیسازند. [۴]
۳. برای هر انتخاب، دلیل و شرط بازنگری داشته باشید
این جدول ساده را تکمیل کنید: «دارایی»، «سهم از سرمایه»، «دلیل انتخاب»، «تاریخ نیاز به پول»، «هزینه خروج» و «شرط بازنگری». ردیفی که برای آن دلیل روشنی ندارید، هنوز نیازمند بررسی است.
۴. برنامه بازبینی را از قبل تعیین کنید
تغییر قیمتها میتواند وزن داراییها را از ترکیب اولیه دور کند. بازبینی ترکیب، با درنظرگرفتن هزینه معاملات، راهی برای بررسی دوباره تناسب سبد با هدف است. [۴] یک تاریخ بازبینی مشخص و چند رویداد مهم مانند تغییر درآمد یا نزدیکشدن به زمان پرداخت را در برنامه خود بنویسید.
اشتباههای رایج هنگام سرمایهگذاری در تورم
- مقایسه سودها بدون توجه به تورم، دوره زمانی و کارمزد.
- واردکردن پول تعهدات نزدیک در تصمیمی که خروج از آن زمان نامشخص دارد.
- خرید صرفاً به دلیل رشد اخیر قیمت یا ترس از جاماندن.
- نامگذاری چند دارایی مشابه بهعنوان یک سبد متنوع، بدون بررسی ترکیب واقعی.
- نداشتن معیار مشخص برای ادامه، کاهش یا بازنگری یک موقعیت.
پرسشهای متداول
بهترین سرمایهگذاری در تورم چیست؟
پاسخ واحدی برای همه وجود ندارد. زمان نیاز به پول، ظرفیت تحمل زیان، هزینهها و ترکیب داراییهای فعلی باید در کنار هم بررسی شوند. اول هدف را مشخص کنید، بعد ابزار را انتخاب کنید.
آیا سود بالاتر از صفر یعنی حفظ ارزش پول؟
خیر. اگر بازده خالص سرمایه از رشد قیمتها در همان دوره کمتر باشد، قدرت خرید آن کاهش مییابد. برای ارزیابی، بازده واقعی را محاسبه کنید.
چقدر نقد نگه داریم؟
مبلغ واحدی برای همه مناسب نیست. فهرست پرداختهای نزدیک، ثبات درآمد و هزینههای پیشبینینشده را مبنا قرار دهید؛ سپس برای باقی سرمایه برنامه بنویسید.
آیا تنوع سبد، سود را تضمین میکند؟
خیر. تنوع برای کاهش تمرکز ریسک به کار میرود و امکان زیان همچنان وجود دارد. تعداد داراییها بهتنهایی کافی نیست؛ شباهت ترکیب و عوامل اثرگذار بر آنها را هم بررسی کنید.
این راهنما آموزشی است و مثال بازده، فرضی است. متن، پیشبینی قیمت یا توصیه شخصی برای خرید و فروش دارایی مشخص ارائه نمیکند.
منابع مفاهیم پایه
منابع زیر برای توضیح مفاهیم عمومی استفاده شدهاند؛ شرایط ابزارها و مقررات بازار ایران باید جداگانه از منابع همان بازار بررسی شود.
- Investor.gov — قدرت خرید (Purchasing Power)
- Investor.gov — نقدشوندگی (Liquidity)
- Investor.gov — معیارهای بررسی محصولات سرمایهگذاری
- Investor.gov — تخصیص دارایی و تنوعبخشی
تاریخ بررسی منابع و تهیه پیشنویس: ۲۵ اکتبر ۲۰۲۶ — ۳ آبان ۱۴۰۵